
Membeli rumah sering kali terlihat sederhana ketika seseorang hanya melihat harga jual yang tercantum dalam iklan. Misalnya, sebuah rumah memiliki harga Rp500 juta, lalu calon pembeli langsung menghitung kemampuan tabungan atau cicilan berdasarkan angka tersebut.
Padahal, transaksi properti melibatkan sejumlah pengeluaran lain di luar harga rumah. Biaya-biaya tersebut dapat muncul sejak proses pengecekan dokumen, transaksi, pengurusan legalitas, hingga rumah siap ditempati.
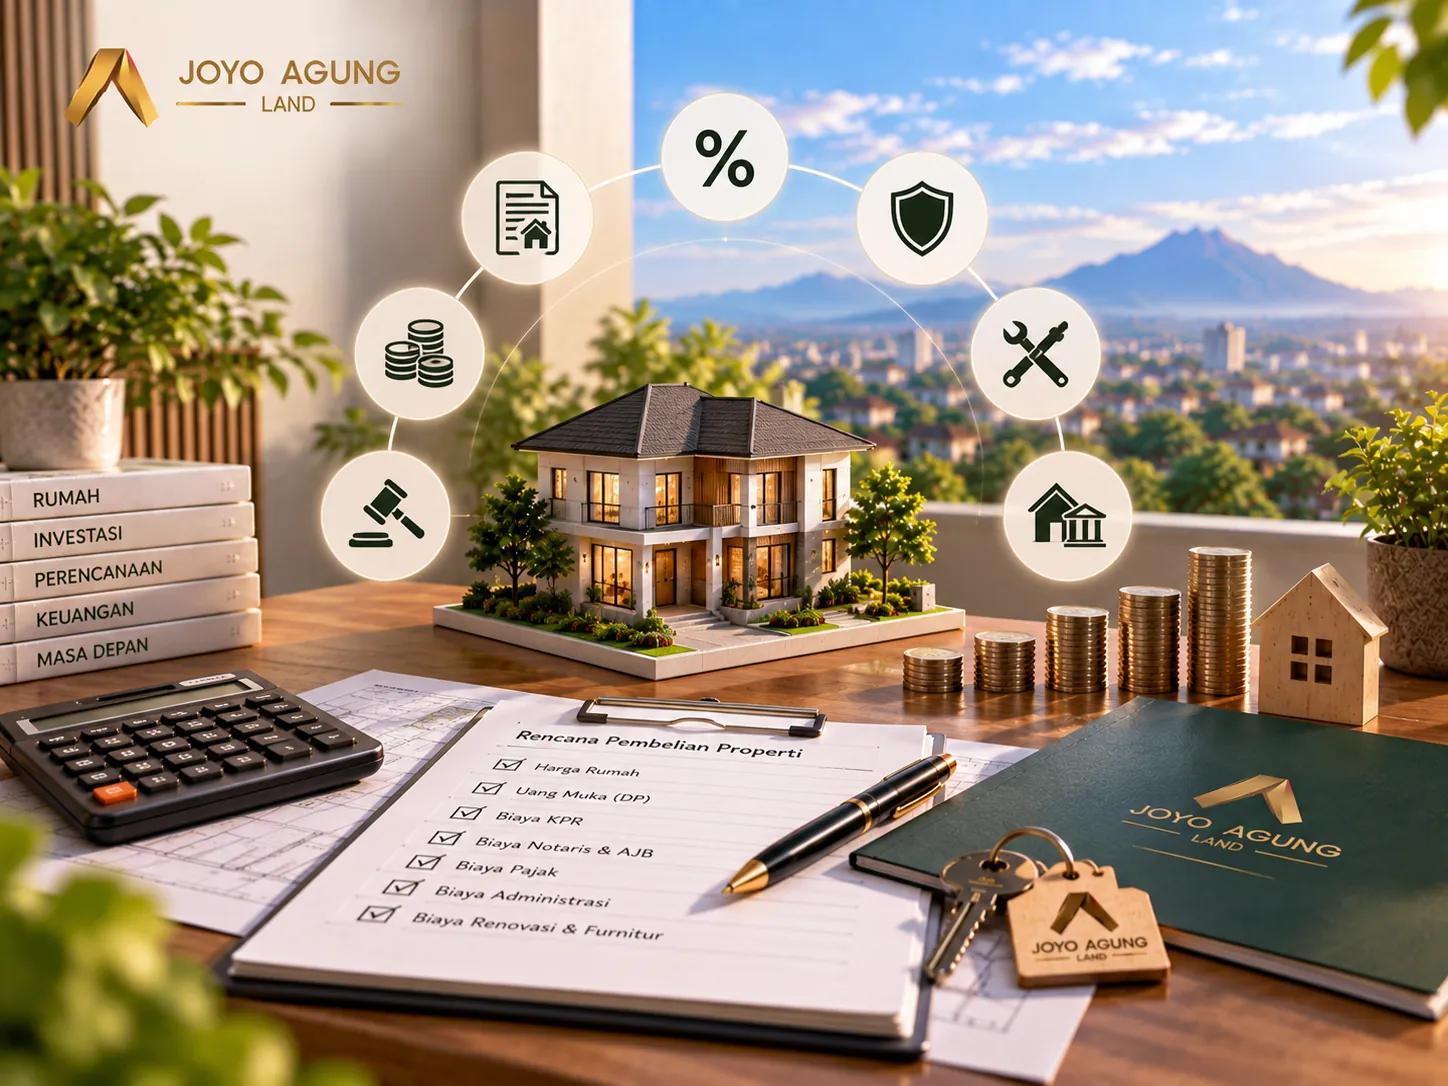
Memahami biaya membeli properti sejak awal membantu calon pembeli menyusun anggaran dengan lebih realistis. Dengan begitu, dana yang tersedia tidak hanya cukup untuk membayar harga rumah, tetapi juga mampu menutup kebutuhan lain yang muncul selama proses pembelian.
Lantas, apa saja biaya yang perlu masuk dalam perhitungan?
1. Uang Muka atau Down Payment
Uang muka menjadi salah satu komponen terbesar ketika membeli properti, terutama bagi pembeli yang memilih fasilitas Kredit Pemilikan Rumah (KPR).
Besaran uang muka bergantung pada kebijakan bank, jenis properti, program pembiayaan, serta kesepakatan transaksi. Semakin besar uang muka yang disiapkan, semakin kecil pula nilai pinjaman yang perlu Anda ajukan.
Namun, jangan mengalokasikan seluruh tabungan hanya untuk membayar uang muka. Sisakan dana untuk biaya transaksi dan kebutuhan setelah rumah Anda miliki.
Contohnya, jika Anda menargetkan rumah seharga Rp500 juta dan menyiapkan uang muka 20%, Anda membutuhkan Rp100 juta untuk pembayaran awal. Anda masih perlu menghitung biaya lain di luar angka tersebut.
2. Biaya Notaris dan Pengurusan Dokumen
Transaksi properti membutuhkan dokumen legal yang jelas. Karena itu, Anda perlu memasukkan biaya notaris dan pengurusan dokumen ke dalam anggaran.
Notaris dapat membantu menangani berbagai kebutuhan administratif dalam transaksi, seperti pembuatan Akta Jual Beli (AJB), pengecekan sertifikat, proses balik nama, hingga dokumen lain sesuai kebutuhan transaksi.
Besarnya biaya bergantung pada jenis layanan, nilai transaksi, serta kesepakatan dengan pihak terkait. Sebelum melanjutkan transaksi, tanyakan secara detail komponen biaya yang akan muncul agar Anda dapat menyiapkan dana dengan tepat.
Langkah ini juga membantu Anda memahami proses pembelian, bukan sekadar mengetahui harga rumah yang tercantum di awal.
3. Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB)
Pembeli juga perlu memperhitungkan Bea Perolehan Hak atas Tanah dan Bangunan atau BPHTB. Pajak ini berkaitan dengan perolehan hak atas tanah dan bangunan.
Perhitungan BPHTB mengacu pada ketentuan perpajakan daerah yang berlaku. Karena setiap daerah dapat memiliki ketentuan dan nilai perolehan tidak kena pajak yang berbeda, calon pembeli sebaiknya mengecek aturan pemerintah daerah setempat.
Biaya ini cukup penting dalam perencanaan karena nilainya dapat mencapai jumlah yang signifikan, terutama untuk properti dengan harga tinggi.
Dengan memasukkan BPHTB sejak awal, Anda dapat menghindari kondisi ketika dana transaksi ternyata kurang karena hanya menghitung harga properti dan uang muka.
4. Pajak dan Biaya yang Berkaitan dengan Transaksi
Selain BPHTB, transaksi jual beli properti juga dapat melibatkan komponen pajak lain. Dalam praktiknya, pembeli dan penjual memiliki kewajiban masing-masing sesuai ketentuan yang berlaku.
Untuk itu, jangan hanya bertanya, “Berapa harga rumahnya?” Tanyakan juga, “Biaya apa saja yang menjadi tanggungan saya sebagai pembeli?”
Kejelasan pembagian biaya membuat proses transaksi lebih transparan. Anda juga dapat memasukkan seluruh komponen tersebut ke dalam simulasi anggaran sebelum mengambil keputusan.
Jika Anda membeli properti melalui KPR, bank juga dapat mengenakan biaya tertentu yang berkaitan dengan proses pembiayaan. Karena itu, minta rincian biaya dari pihak bank sebelum menandatangani akad.
5. Biaya KPR dan Administrasi Bank
Pembeli yang menggunakan KPR perlu menyiapkan dana tambahan untuk berbagai kebutuhan administrasi perbankan.
Beberapa komponen dapat mencakup biaya administrasi, provisi, appraisal, asuransi, serta kebutuhan lain sesuai kebijakan bank dan jenis fasilitas kredit yang Anda pilih.
Jangan hanya membandingkan bank berdasarkan besarnya cicilan bulanan. Perhatikan pula total biaya awal yang perlu Anda keluarkan.
Simulasi yang lengkap akan memberikan gambaran mengenai kebutuhan dana sejak pengajuan KPR hingga proses akad. Dengan cara tersebut, Anda dapat membandingkan pilihan pembiayaan berdasarkan kondisi keuangan secara keseluruhan.
6. Biaya Renovasi dan Penyesuaian Rumah
Rumah baru bukan berarti selalu siap memenuhi seluruh kebutuhan penghuninya.
Setelah transaksi selesai, Anda mungkin ingin melakukan beberapa perubahan. Misalnya, mengecat ulang dinding, mengganti lampu, memperbaiki taman, menambah pagar, membuat kanopi, atau menyesuaikan ruangan dengan kebutuhan keluarga.
Untuk rumah second, kebutuhan renovasi bisa lebih besar. Kondisi atap, instalasi listrik, saluran air, lantai, hingga struktur bangunan perlu Anda periksa sebelum membeli.
Karena itu, masukkan dana renovasi ke dalam perencanaan biaya membeli properti. Anda tidak harus langsung merenovasi seluruh rumah. Prioritaskan pekerjaan yang berkaitan dengan keamanan, fungsi, dan kebutuhan utama.
7. Biaya Pindahan dan Kebutuhan Awal Hunian
Komponen terakhir sering kali terlihat kecil, tetapi dapat menambah pengeluaran setelah proses pembelian selesai.
Pindahan membutuhkan biaya transportasi, tenaga angkut, pengemasan, hingga pemasangan beberapa perlengkapan. Anda juga mungkin perlu membeli furnitur, peralatan rumah tangga, tirai, lampu, atau perlengkapan lain.
Jika rumah masih kosong, kebutuhan awal tersebut dapat menghabiskan dana cukup besar. Karena itu, jangan menganggap seluruh tabungan aman setelah transaksi selesai.
Idealnya, Anda tetap memiliki dana cadangan setelah membeli rumah. Dana tersebut memberikan ruang untuk menghadapi kebutuhan tidak terduga tanpa mengganggu kondisi keuangan sehari-hari.
Cara Menghitung Biaya Membeli Properti Secara Lebih Aman
Agar perencanaan lebih terarah, pisahkan anggaran pembelian properti ke dalam beberapa kelompok.
Pertama, siapkan dana untuk harga properti atau uang muka. Kedua, hitung biaya transaksi dan legalitas. Ketiga, masukkan biaya pembiayaan apabila Anda menggunakan KPR. Keempat, siapkan anggaran untuk renovasi, pindahan, dan kebutuhan awal hunian.
Cara sederhana ini membantu Anda melihat kebutuhan dana secara menyeluruh.
Sebagai contoh, jangan menetapkan batas kemampuan membeli rumah hanya berdasarkan tabungan. Jika Anda memiliki dana Rp150 juta, bukan berarti seluruh dana tersebut dapat Anda gunakan untuk uang muka. Sebagian perlu Anda cadangkan untuk biaya transaksi dan kebutuhan setelah rumah menjadi milik Anda.
Perencanaan seperti ini juga membuat proses mencari properti menjadi lebih efisien. Anda dapat langsung menyaring pilihan berdasarkan kemampuan finansial yang sebenarnya, bukan sekadar berdasarkan harga jual.
Jangan Sampai Harga Rumah Terlihat Cocok, tetapi Anggarannya Tidak
Harga memang menjadi salah satu faktor utama dalam membeli properti. Namun, keputusan yang matang membutuhkan perhitungan lebih luas.
Biaya membeli properti mencakup lebih dari sekadar nominal yang tertera pada brosur. Uang muka, legalitas, pajak, biaya KPR, renovasi, hingga kebutuhan pindahan perlu masuk dalam perhitungan sejak awal.
Dengan memahami seluruh komponen tersebut, Anda dapat menentukan properti yang sesuai dengan kemampuan finansial sekaligus mengurangi risiko kekurangan dana di tengah proses transaksi.
Pada akhirnya, rumah yang tepat bukan hanya rumah yang terlihat menarik atau memiliki harga sesuai target. Properti yang tepat juga harus memberikan ruang finansial yang sehat setelah transaksi selesai.
Temukan Properti yang Sesuai dengan Perencanaan Anda Bersama PT Joyo Agung Land
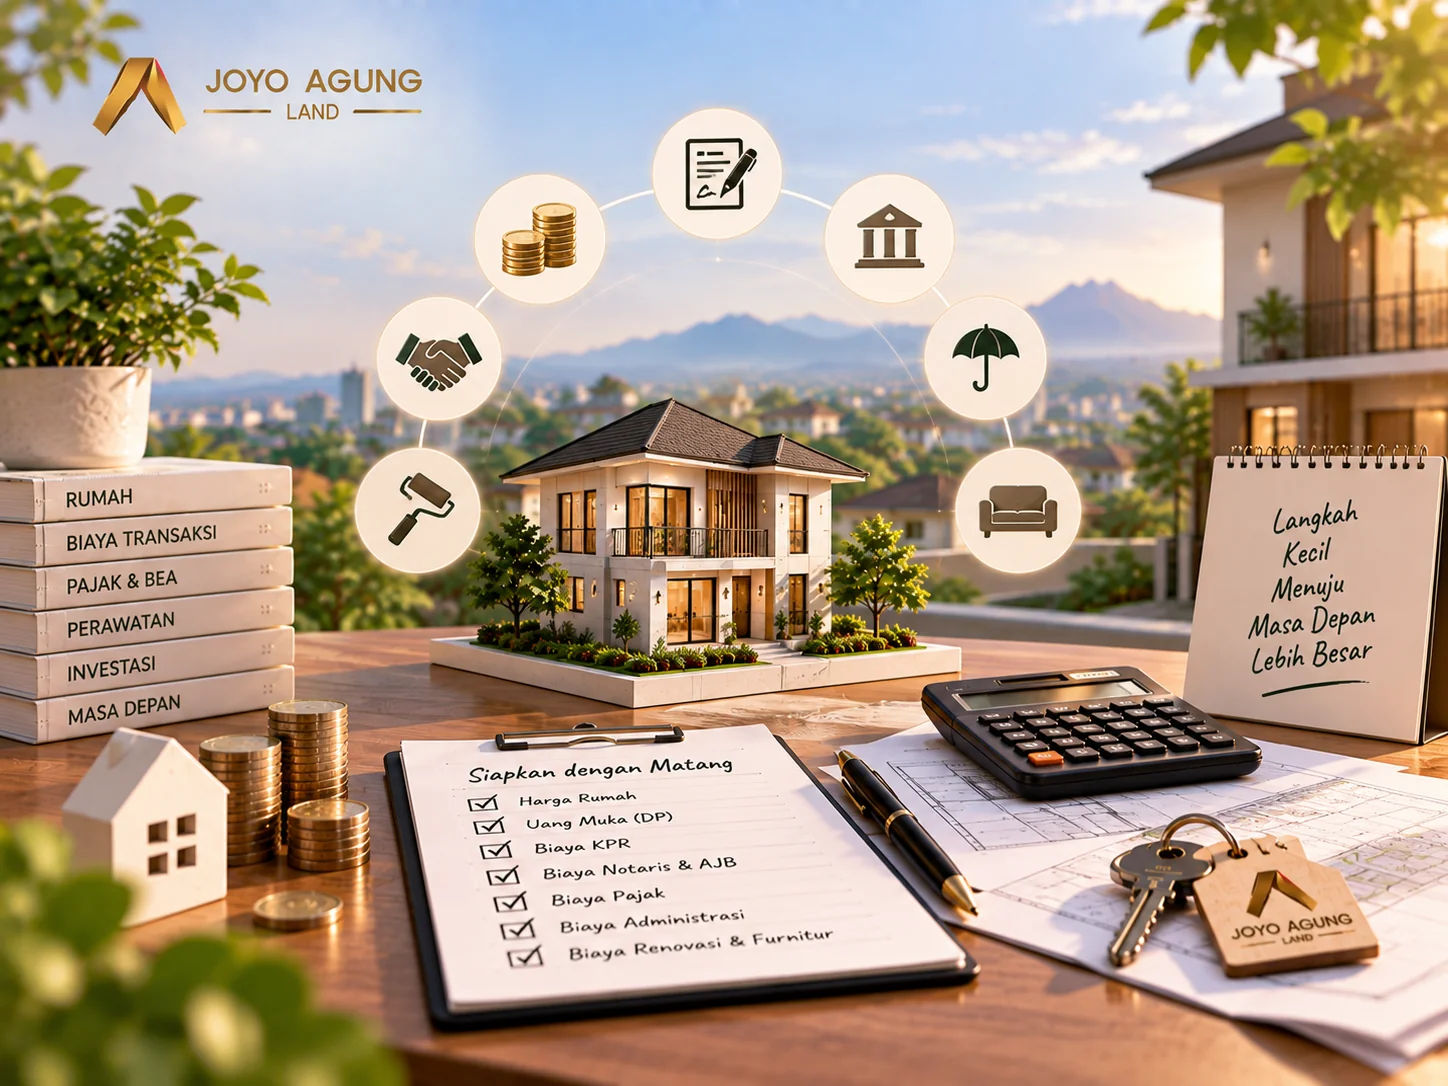
Memahami biaya membeli properti akan membantu Anda menyusun rencana keuangan dengan lebih terarah. Selain harga properti, Anda juga perlu memperhitungkan kebutuhan hunian, lokasi, biaya transaksi, serta kemampuan finansial sebelum menentukan pilihan.
PT Joyo Agung Land menghadirkan pilihan properti di Malang untuk Anda yang sedang mencari hunian maupun menyiapkan aset jangka panjang. Dengan informasi yang lengkap mengenai pilihan properti dan lokasi, Anda dapat membandingkan opsi yang tersedia sesuai dengan kebutuhan dan rencana finansial.
Sudah menghitung budget dan siap mencari properti yang sesuai?
📞 Hubungi Marketing PT Joyo Agung Land di 0813-3043-0700 dan konsultasikan kebutuhan hunian atau investasi Anda.
Dapatkan informasi mengenai pilihan proyek, unit, harga, lokasi, serta jadwal survei sebelum menentukan keputusan.
Jangan hanya menghitung harga. Pertimbangkan keseluruhan biaya, pilih properti sesuai kemampuan, dan mulai rencanakan aset Anda bersama PT Joyo Agung Land.