
Banyak orang tertarik menjadikan properti sebagai investasi karena aset ini memiliki nilai guna sekaligus peluang untuk berkembang dalam jangka panjang. Namun, ketika mulai mencari informasi lebih jauh, muncul satu pertanyaan penting: sebenarnya berapa modal yang perlu disiapkan untuk mulai investasi properti?
Jawabannya tidak selalu harus mencapai ratusan juta rupiah dalam bentuk uang tunai. Besarnya modal bergantung pada harga properti yang dipilih, skema pembelian, kemampuan finansial, serta tujuan investasi. Karena itu, calon investor sebaiknya menentukan budget investasi properti berdasarkan kondisi keuangan secara menyeluruh, bukan hanya dari jumlah tabungan.
Modal Investasi Properti Tidak Hanya Soal Uang Muka
Salah satu kesalahan yang cukup sering dilakukan calon investor adalah menganggap uang muka sebagai satu-satunya modal untuk membeli properti. Padahal, proses pembelian properti dapat menimbulkan berbagai biaya lain, seperti biaya administrasi, notaris atau PPAT, pajak, serta kebutuhan tambahan sesuai jenis transaksi dan skema pembiayaan.
Sebagai contoh, Anda menemukan properti dengan harga Rp500 juta dan menyiapkan uang muka sebesar Rp100 juta. Jangan langsung menganggap Rp100 juta sebagai seluruh modal yang Anda perlukan. Proses pembelian masih dapat menimbulkan biaya lain sehingga kebutuhan dana awal bisa melebihi uang muka.
Bank Indonesia menetapkan batas rasio Loan to Value (LTV) kredit properti paling tinggi sebesar 100% untuk bank yang memenuhi persyaratan tertentu. Ketentuan tersebut berlaku hingga 31 Desember 2026. Namun, batas LTV tidak menjamin setiap calon pembeli memperoleh pembiayaan 100% karena bank tetap menilai kebijakan kredit dan kondisi masing-masing debitur.
Artinya, calon investor tetap perlu membuat perhitungan keuangan sendiri. Jangan menjadikan fasilitas pembiayaan sebagai alasan untuk mengabaikan kebutuhan dana di awal.
Tentukan Budget dari Kondisi Keuangan
Sebelum menentukan properti yang ingin dibeli, Anda perlu mengetahui jumlah dana yang aman untuk dialokasikan sebagai investasi. Tabungan yang terlihat besar belum tentu dapat Anda gunakan seluruhnya untuk membeli aset karena Anda tetap membutuhkan dana untuk kebutuhan sehari-hari dan kondisi tidak terduga.
Salah satu cara sederhana untuk melihat kemampuan investasi adalah dengan membagi aset likuid berdasarkan kebutuhan. Pertahankan dana untuk kebutuhan rutin dan dana darurat, lalu perhitungkan seluruh kewajiban finansial yang sedang berjalan sebelum menentukan budget investasi properti.
Sebagai ilustrasi, seseorang memiliki tabungan dan aset likuid sebesar Rp250 juta. Setelah menghitung kebutuhan keuangan, ia memutuskan mempertahankan Rp60 juta sebagai dana darurat dan Rp20 juta untuk kebutuhan yang sudah ia rencanakan. Dengan demikian, ia memiliki sekitar Rp170 juta yang dapat ia pertimbangkan untuk investasi.
Namun, ia tidak harus menggunakan seluruh Rp170 juta tersebut untuk membeli properti. Ia tetap perlu mengalokasikan sebagian dana untuk biaya transaksi dan cadangan setelah pembelian agar kondisi keuangannya tetap sehat.
Gunakan Rumus Sederhana untuk Menghitung Modal
Agar lebih mudah, calon investor dapat menggunakan rumus sederhana ketika membuat perencanaan awal:
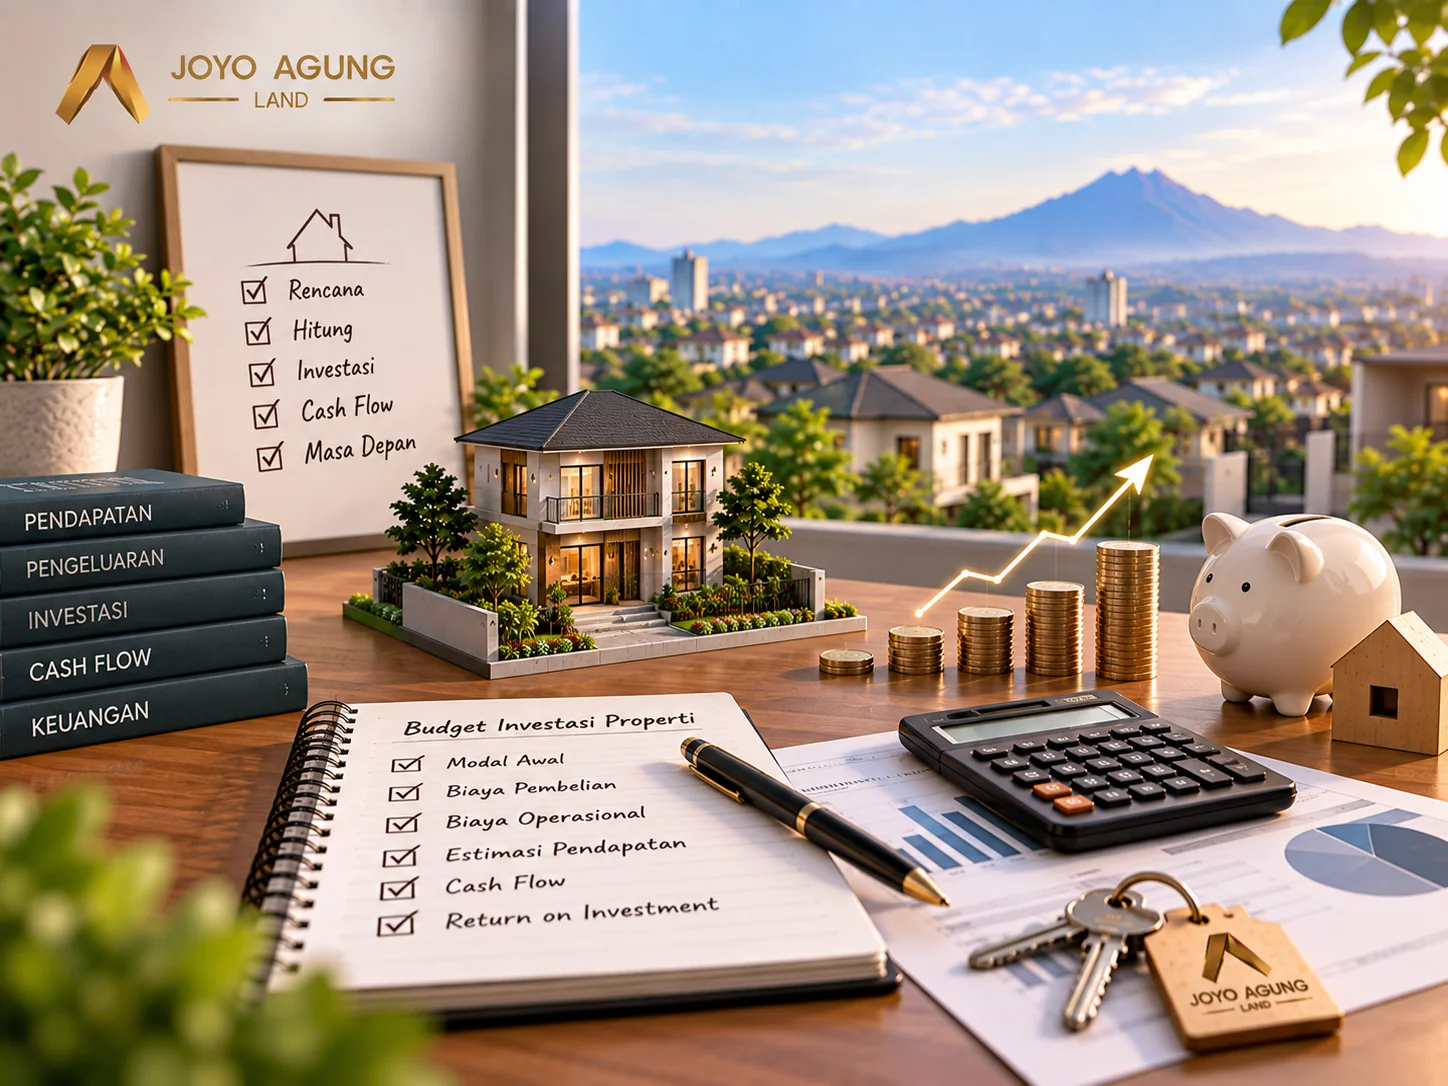
Modal awal = uang muka + biaya transaksi + pajak atau biaya terkait + dana cadangan
Rumus tersebut tidak memberikan angka pasti karena setiap transaksi memiliki komponen biaya yang berbeda. Namun, rumus ini dapat membantu Anda memperkirakan kebutuhan dana secara lebih realistis.
Salah satu biaya yang perlu Anda perhatikan adalah Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB). Berdasarkan ketentuan dalam regulasi perpajakan, tarif BPHTB mencapai 5% dari dasar pengenaan pajak setelah memperhitungkan ketentuan yang berlaku.
Selain BPHTB, Anda mungkin menghadapi biaya lain sesuai jenis properti dan metode pembelian. Karena itu, mintalah rincian biaya secara lengkap sebelum melakukan transaksi agar Anda dapat memasukkan seluruh pengeluaran ke dalam perencanaan.
Contoh Menghitung Budget Investasi Properti
Agar lebih mudah memahami perhitungannya, bayangkan seseorang ingin membeli properti seharga Rp500 juta melalui skema pembiayaan.
Ia menyiapkan uang muka sebesar Rp100 juta dan memperkirakan biaya transaksi serta kebutuhan terkait mencapai sekitar Rp30 juta. Ia juga ingin menyimpan Rp20 juta sebagai dana cadangan setelah transaksi.
Dengan kondisi tersebut, ia perlu menyiapkan sekitar Rp150 juta, bukan hanya Rp100 juta.
Perhitungannya menjadi:
- Uang muka: Rp100 juta
- Biaya transaksi dan biaya terkait: Rp30 juta
- Dana cadangan: Rp20 juta
- Total dana yang perlu dipersiapkan: Rp150 juta
Angka tersebut hanya menjadi ilustrasi dan tidak berlaku sebagai patokan untuk seluruh transaksi properti. Besaran biaya dapat berubah sesuai harga properti, jenis transaksi, skema pembiayaan, lokasi, dan ketentuan yang berlaku.
Hal terpenting dari contoh tersebut terletak pada cara berpikirnya. Investor perlu memastikan bahwa ia memiliki dana untuk membayar uang muka sekaligus menyediakan biaya transaksi dan cadangan setelah pembelian.
Jangan Lupa Menghitung Kemampuan Cicilan
Jika Anda membeli properti melalui KPR, perhitungan modal perlu berlanjut pada kemampuan membayar cicilan setiap bulan. Jangan sampai Anda berhasil mengumpulkan dana awal, tetapi cicilan kemudian mengganggu arus kas bulanan.
Misalnya, seseorang memiliki penghasilan bulanan sebesar Rp12 juta. Setelah menghitung kebutuhan hidup dan kewajiban yang sudah berjalan, ia memiliki sisa Rp4 juta. Namun, ia tidak harus menggunakan seluruh sisa tersebut untuk membayar cicilan karena ia masih membutuhkan dana untuk menabung, menghadapi pengeluaran tidak terduga, dan menjaga cadangan keuangan.
Karena itu, evaluasi kemampuan cicilan bersama kondisi keuangan secara keseluruhan. Arus kas yang sehat memberi investor ruang lebih besar untuk menghadapi perubahan ekonomi maupun kebutuhan mendadak.
Bagaimana Jika Modal Belum Mencukupi?
Jika budget investasi properti Anda belum mencukupi, jangan langsung menghentikan rencana investasi. Gunakan kondisi tersebut untuk menyusun target keuangan yang lebih terukur.
Misalnya, Anda menargetkan dana awal sebesar Rp150 juta, sedangkan saat ini Anda baru memiliki Rp60 juta. Anda masih membutuhkan Rp90 juta. Jika ingin mencapai target tersebut dalam tiga tahun, Anda perlu menabung rata-rata sekitar Rp2,5 juta setiap bulan.
Perhitungan tersebut membantu Anda menilai apakah target tersebut sesuai dengan penghasilan dan pengeluaran saat ini. Jika target terasa terlalu berat, Anda dapat memperpanjang jangka waktu atau mencari properti yang sesuai dengan kemampuan finansial.
Dengan pendekatan tersebut, Anda tidak perlu melakukan investasi karena mengikuti tren. Anda dapat mengambil keputusan berdasarkan rencana keuangan yang jelas.
Pilih Properti Berdasarkan Budget dan Potensinya
Setelah mengetahui kemampuan finansial, Anda dapat mulai mencari properti yang sesuai. Pada tahap ini, jangan menjadikan harga sebagai satu-satunya pertimbangan.
Properti dengan harga sesuai budget belum tentu menjadi pilihan investasi terbaik jika lokasinya memiliki permintaan rendah. Sebaliknya, properti dengan harga sedikit lebih tinggi dapat memberikan prospek menarik jika lokasinya memiliki akses yang baik, fasilitas yang berkembang, dan kebutuhan hunian yang kuat.
Tentukan pula tujuan pembelian sejak awal. Jika Anda ingin menyewakan properti, analisis potensi penyewa dan pendapatan sewa. Jika Anda mengejar capital gain, perhatikan perkembangan kawasan dan peluang kenaikan nilai properti.
Dengan cara tersebut, budget investasi properti tidak hanya menentukan aset yang mampu Anda beli. Budget juga membantu Anda menyaring pilihan agar tetap sesuai dengan tujuan investasi.
Jadi, Berapa Modal yang Aman untuk Investasi Properti?
Tidak ada nominal yang berlaku sebagai angka aman bagi semua orang. Setiap orang memiliki penghasilan, aset, kewajiban, dan kebutuhan yang berbeda sehingga kemampuan investasinya juga berbeda.
Anda dapat menyebut dana sebagai relatif aman jika penggunaannya untuk membeli properti tidak menghabiskan seluruh tabungan, mengganggu kebutuhan sehari-hari, atau membuat kewajiban bulanan terasa terlalu berat.
Karena itu, hitung kebutuhan dana secara menyeluruh. Masukkan uang muka, biaya transaksi, pajak, kemampuan cicilan, serta dana cadangan setelah pembelian ke dalam perencanaan.
Dengan pendekatan tersebut, Anda tidak lagi menjawab pertanyaan “berapa modal untuk investasi properti?” hanya berdasarkan harga rumah atau uang muka. Anda juga mempertimbangkan kemampuan finansial dan keberlanjutan investasi dalam jangka panjang.
Temukan Properti yang Sesuai dengan Rencana Anda Bersama PT Joyo Agung Land
Menentukan anggaran investasi properti menjadi langkah awal sebelum memilih aset yang tepat. Setelah mengetahui kemampuan finansial, Anda dapat mulai membandingkan properti berdasarkan harga, lokasi, fasilitas, serta prospek kawasan sesuai dengan tujuan pembelian.
PT Joyo Agung Land hadir sebagai salah satu pilihan bagi Anda yang sedang mempertimbangkan properti di Malang, baik untuk kebutuhan hunian maupun investasi. Dengan pilihan proyek dan lokasi yang dapat disesuaikan dengan kebutuhan, Anda dapat mempelajari informasi properti secara lebih lengkap sebelum menentukan keputusan.
Ingin mengetahui informasi mengenai unit, harga, promo, atau jadwal survei lokasi?
📞 Hubungi Marketing PT Joyo Agung Land melalui WhatsApp:
Konsultasikan kebutuhan Anda dan temukan pilihan properti yang sesuai dengan budget, tujuan, dan rencana masa depan.
Jangan hanya memilih berdasarkan harga. Temukan properti dengan lokasi dan nilai yang sesuai dengan rencana Anda bersama PT Joyo Agung Land.