
Membeli properti untuk investasi tidak selalu membutuhkan modal tunai dalam jumlah besar. Banyak investor memanfaatkan Kredit Pemilikan Rumah (KPR) untuk mendapatkan aset lebih cepat sambil mengatur penggunaan dana secara bertahap. Strategi ini membuat KPR untuk investasi properti semakin menarik, terutama bagi investor yang ingin membangun aset tanpa menghabiskan seluruh tabungan dalam satu transaksi.
Namun, KPR juga membawa kewajiban finansial yang berjalan setiap bulan. Investor perlu menghitung kemampuan membayar cicilan, potensi pendapatan dari properti, biaya tambahan, hingga peluang kenaikan nilai aset. Tanpa perhitungan yang matang, leverage dari KPR justru dapat menekan cash flow.
Lalu, apakah investasi properti menggunakan KPR benar-benar menguntungkan? Jawabannya bergantung pada bagaimana investor menyusun strategi.
KPR Bisa Menjadi Alat untuk Mempercepat Kepemilikan Aset
Dalam investasi, waktu memiliki peran penting. Ketika investor menunggu hingga memiliki dana tunai yang cukup, harga properti di kawasan strategis mungkin sudah mengalami kenaikan. KPR menawarkan alternatif dengan memungkinkan investor membeli aset lebih awal menggunakan kombinasi dana pribadi dan pembiayaan bank.
Sebagai contoh, seseorang memiliki dana Rp300 juta dan ingin membeli properti senilai Rp700 juta. Alih-alih menunggu hingga tabungan mencapai Rp700 juta, investor dapat menggunakan dana tersebut untuk kebutuhan uang muka dan biaya transaksi, lalu membayar sisa pembelian melalui KPR sesuai ketentuan bank.
Strategi tersebut memungkinkan investor mulai memiliki aset sekaligus membuka peluang memperoleh kenaikan nilai properti dalam jangka panjang.
Namun, investor tidak boleh menganggap KPR sebagai “uang tambahan”. Bank tetap meminta pembayaran cicilan secara rutin. Karena itu, investor harus melihat KPR sebagai alat leverage yang membutuhkan perencanaan, bukan sekadar cara untuk membeli properti dengan modal lebih kecil.
Keuntungan Menggunakan KPR untuk Investasi Properti
Penggunaan KPR menawarkan beberapa keuntungan yang dapat mendukung strategi investasi.
1. Memperbesar daya beli
KPR membantu investor membeli aset dengan nilai lebih tinggi dibandingkan kemampuan dana tunainya. Investor dapat mengalokasikan modal untuk uang muka, sementara pembiayaan bank menutup sebagian nilai pembelian.
Dengan strategi tersebut, investor memiliki kesempatan masuk ke pasar properti lebih cepat.
2. Mempertahankan likuiditas
Investor tidak perlu menghabiskan seluruh tabungan untuk membeli properti. Sebagian dana dapat tetap tersimpan sebagai dana darurat atau modal untuk kebutuhan lain.
Likuiditas menjadi penting karena properti memiliki karakter yang berbeda dengan aset yang mudah dicairkan. Investor membutuhkan cadangan dana ketika menghadapi biaya renovasi, perawatan, kekosongan unit, atau kebutuhan mendadak lainnya.
3. Memanfaatkan kenaikan nilai aset
Jika harga properti meningkat dalam beberapa tahun, investor dapat menikmati pertumbuhan nilai dari aset yang sejak awal menggunakan kombinasi modal sendiri dan pembiayaan KPR.
Contohnya, investor membeli properti senilai Rp700 juta dan beberapa tahun kemudian nilainya meningkat menjadi Rp850 juta. Selisih nilai tersebut dapat menjadi bagian dari keuntungan investasi, meskipun investor masih memiliki kewajiban KPR.
Tentu saja, kenaikan harga tidak selalu terjadi dalam waktu singkat. Investor harus menilai lokasi, permintaan pasar, perkembangan kawasan, dan kualitas properti sebelum mengambil keputusan.
4. Membuka peluang pendapatan sewa
Properti yang memiliki pasar sewa yang kuat dapat menghasilkan pendapatan bulanan. Investor kemudian dapat menggunakan sebagian pendapatan tersebut untuk membantu membayar cicilan KPR.
Strategi ini bekerja lebih baik ketika investor memilih properti dengan target penyewa yang jelas, seperti mahasiswa, pekerja, keluarga muda, atau pelaku usaha.
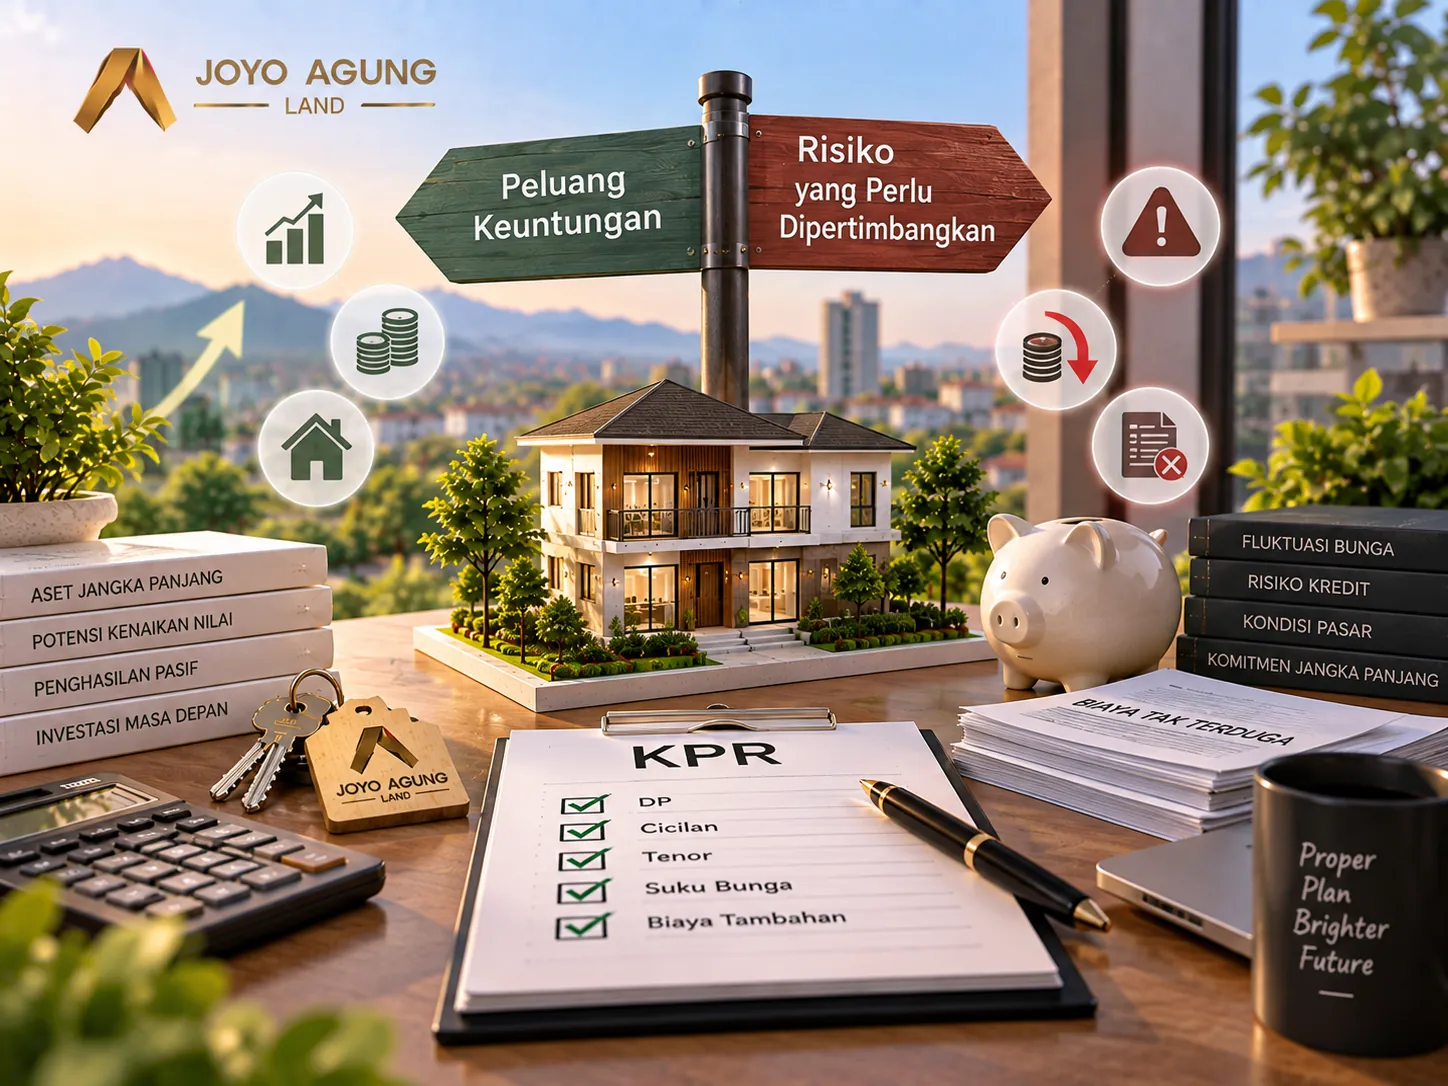
Di Mana Letak Risikonya?
Keuntungan dari leverage selalu datang bersama risiko. KPR untuk investasi properti membutuhkan perhitungan yang lebih disiplin karena investor harus menghadapi kewajiban pembayaran meskipun properti belum menghasilkan pendapatan.
Cicilan tetap berjalan saat properti kosong
Investor tidak bisa mengandalkan pendapatan sewa setiap bulan tanpa mempertimbangkan tingkat hunian. Ketika properti kosong, cicilan KPR tetap berjalan.
Karena itu, investor sebaiknya menyiapkan dana cadangan yang mampu menutup cicilan dan biaya operasional selama beberapa bulan.
Suku bunga dapat memengaruhi cash flow
Investor juga perlu memperhatikan skema suku bunga KPR. Perubahan bunga dapat meningkatkan beban cicilan setelah periode tertentu, tergantung pada produk pembiayaan yang dipilih.
Jangan hanya membandingkan cicilan awal. Hitung juga kemungkinan perubahan cicilan dan kemampuan keuangan dalam menghadapi skenario tersebut.
Biaya investasi tidak berhenti pada cicilan
Kesalahan yang sering terjadi dalam investasi properti adalah hanya menghitung harga rumah dan cicilan. Padahal, investor juga perlu memasukkan biaya notaris, pajak dan biaya transaksi, renovasi, perawatan, asuransi, hingga biaya pengelolaan jika menggunakan jasa pihak ketiga.
Semakin lengkap perhitungannya, semakin jelas gambaran keuntungan yang sebenarnya.
Gunakan Perhitungan Cash Flow Sebelum Mengambil KPR
Salah satu cara sederhana untuk menguji kelayakan investasi adalah menghitung cash flow.
Misalnya, properti menghasilkan potensi sewa Rp4 juta per bulan. Cicilan KPR mencapai Rp3 juta, sedangkan biaya perawatan dan pengeluaran lain rata-rata Rp500 ribu per bulan.
Perhitungannya:
Pendapatan sewa: Rp4 juta
Cicilan KPR: Rp3 juta
Biaya operasional: Rp500 ribu
Sisa cash flow: Rp500 ribu per bulan
Angka tersebut terlihat positif. Namun, investor tetap perlu mempertimbangkan periode kosong tanpa penyewa, kenaikan biaya perawatan, pajak, dan kebutuhan renovasi.
Jadi, cash flow positif tidak otomatis berarti investasi tersebut aman. Investor perlu melihat kondisi dalam skenario normal maupun ketika pasar menghadapi tekanan.
Berapa Cicilan yang Masih Masuk Akal?
Tidak ada satu angka yang cocok untuk semua investor. Kondisi pendapatan, aset, utang, kebutuhan keluarga, dan tujuan investasi setiap orang berbeda.
Investor sebaiknya memastikan cicilan KPR tidak mengganggu kebutuhan utama dan tetap menyediakan ruang untuk menabung serta membangun dana darurat.
Jika investor mengandalkan pendapatan sewa, jangan langsung menganggap seluruh uang sewa sebagai sumber pembayaran cicilan. Gunakan asumsi yang lebih konservatif agar perhitungan tetap realistis ketika properti mengalami masa kosong.
Prinsipnya sederhana: investasi harus memperkuat kondisi keuangan, bukan membuat seluruh pendapatan habis untuk membayar kewajiban.
Pilih Properti Berdasarkan Potensi, Bukan Sekadar Harga Murah
Harga murah memang menarik, tetapi investor perlu melihat lebih jauh. Properti dengan harga rendah belum tentu memiliki prospek investasi yang baik.
Perhatikan akses menuju jalan utama, pusat pendidikan, kawasan bisnis, fasilitas kesehatan, pusat perbelanjaan, transportasi, serta perkembangan infrastruktur di sekitarnya. Faktor tersebut dapat memengaruhi permintaan hunian sekaligus potensi nilai properti dalam jangka panjang.
Investor juga perlu memeriksa legalitas dan kelengkapan dokumen sebelum mengambil keputusan. Harga yang menarik tidak akan memberikan manfaat maksimal jika properti menghadapi persoalan legal atau sulit dipasarkan kembali.
Kapan KPR Cocok untuk Investasi Properti?
KPR dapat menjadi pilihan ketika investor memiliki penghasilan yang relatif stabil, dana untuk uang muka dan biaya transaksi, cadangan dana darurat, serta rencana investasi yang jelas.
Strategi ini juga lebih menarik ketika properti memiliki potensi permintaan sewa atau kenaikan nilai yang kuat. Dengan begitu, investor tidak hanya mengandalkan kenaikan harga aset, tetapi juga memiliki peluang mendapatkan arus kas.
Sebaliknya, investor perlu berhati-hati jika harus menghabiskan hampir seluruh tabungan untuk uang muka, tidak memiliki dana cadangan, atau hanya mengandalkan asumsi bahwa harga properti pasti naik.
Jadi, Menguntungkan atau Berisiko?
KPR untuk investasi properti bisa memberikan keuntungan sekaligus risiko. Kuncinya terletak pada kemampuan investor menggunakan leverage secara terukur.
Investor yang menghitung cicilan, cash flow, biaya tambahan, potensi sewa, kondisi pasar, dan prospek lokasi sejak awal akan memiliki dasar keputusan yang lebih kuat. Sebaliknya, keputusan yang hanya berangkat dari keinginan memiliki properti dapat menciptakan tekanan finansial dalam jangka panjang.
Pada akhirnya, KPR bukan masalah utama dalam investasi properti. Cara investor memilih aset dan mengelola kewajiban justru menentukan apakah pembiayaan tersebut menjadi strategi yang produktif atau beban keuangan.
Temukan Properti yang Tepat untuk Strategi Investasimu Bersama PT Joyo Agung Land
Jika kamu sedang mempertimbangkan KPR untuk investasi properti, langkah pertama bukan sekadar mencari rumah yang sesuai budget. Kamu juga perlu memperhatikan lokasi, nilai aset, fasilitas, serta kemampuan finansial agar pilihan properti sejalan dengan rencana investasi.
PT Joyo Agung Land hadir sebagai salah satu pilihan bagi kamu yang ingin menjadikan properti sebagai bagian dari strategi membangun aset. Dengan mempertimbangkan berbagai aspek sebelum membeli, kamu dapat menyesuaikan rencana pembelian dengan kemampuan KPR sekaligus melihat potensi properti dalam jangka panjang.
Jangan biarkan keputusan investasi hanya berhenti pada perhitungan cicilan. Kenali propertinya, pahami lokasinya, lalu sesuaikan pilihan dengan tujuan dan kondisi finansialmu.
Sudah siap menghitung peluang investasimu?
Hubungi Marketing PT Joyo Agung Land sekarang:
Konsultasikan kebutuhan hunian atau investasi kamu untuk mendapatkan informasi mengenai pilihan proyek, unit, harga, dan lokasi yang tersedia.
Mulai dari perhitungan yang matang, pilih properti sesuai kemampuan, dan susun strategi investasi bersama PT Joyo Agung Land.