
Memiliki gaji Rp10 juta per bulan tidak berarti investasi properti hanya menjadi angan-angan. Dengan pengelolaan keuangan yang tepat, penghasilan tersebut tetap dapat menjadi modal untuk membeli aset, selama Anda menghitung kemampuan finansial secara realistis.
Investasi properti sesuai gaji perlu mempertimbangkan lebih dari sekadar harga rumah. Anda juga perlu melihat pengeluaran rutin, cicilan yang sudah berjalan, dana darurat, uang muka, biaya transaksi, serta kemampuan menjaga arus kas setelah membeli properti.
Kesalahan yang sering terjadi justru muncul ketika seseorang terlalu fokus mencari properti berdasarkan harga maksimal yang bisa dibeli. Padahal, properti yang sehat untuk investasi adalah properti yang tidak membuat keuangan bulanan tertekan.
Lalu, bagaimana cara menghitung budget investasi properti dengan gaji Rp10 juta?
1. Mulai dari Kondisi Keuangan Bulanan
Sebelum mencari properti, hitung terlebih dahulu kondisi keuangan pribadi. Catat penghasilan bersih yang masuk setiap bulan, kemudian kelompokkan pengeluaran menjadi kebutuhan utama, kewajiban, tabungan, dan gaya hidup.
Misalnya, Anda memiliki penghasilan bersih Rp10 juta dengan gambaran pengeluaran sebagai berikut:
- Kebutuhan sehari-hari: Rp3 juta
- Transportasi dan komunikasi: Rp1 juta
- Gaya hidup: Rp1 juta
- Tabungan dan dana darurat: Rp1,5 juta
- Cicilan lain: Rp500 ribu
Dari perhitungan tersebut, Anda masih memiliki ruang sekitar Rp3 juta. Namun, angka tersebut tidak otomatis menjadi batas cicilan properti. Anda tetap perlu menyisakan ruang untuk kebutuhan tidak terduga, perawatan aset, dan perubahan kondisi pendapatan.
Karena itu, gunakan angka konservatif saat menentukan kemampuan cicilan.
2. Tentukan Batas Cicilan yang Masuk Akal
Salah satu prinsip penting dalam investasi properti sesuai gaji adalah menjaga rasio cicilan tetap sehat. Untuk penghasilan Rp10 juta, Anda dapat menggunakan kisaran 25–30% dari penghasilan bulanan sebagai acuan awal.
Dengan asumsi tersebut, cicilan properti berada di kisaran Rp2,5 juta–Rp3 juta per bulan.
Angka ini bukan aturan mutlak. Kondisi setiap orang berbeda. Seseorang yang masih memiliki cicilan kendaraan, kartu kredit, atau pinjaman lain tentu memiliki ruang cicilan yang lebih kecil dibandingkan orang yang tidak mempunyai utang.
Jangan memaksakan cicilan hanya karena bank menawarkan plafon tertentu. Bank menghitung kelayakan kredit berdasarkan parameter mereka, sedangkan Anda perlu menghitung kenyamanan finansial berdasarkan kehidupan sehari-hari.
3. Hitung Uang Muka Sejak Awal
Setelah menentukan kemampuan cicilan, langkah berikutnya adalah menghitung uang muka atau down payment (DP).
Misalnya, Anda menargetkan properti senilai Rp400 juta. Jika menyiapkan DP 20%, Anda membutuhkan sekitar Rp80 juta. Artinya, target investasi tidak hanya membutuhkan kemampuan membayar cicilan, tetapi juga kesiapan dana awal.
Di sinilah perencanaan waktu menjadi penting.
Jika saat ini Anda baru memiliki tabungan Rp40 juta dan ingin mencapai DP Rp80 juta, Anda perlu menentukan target tabungan bulanan. Dengan menabung Rp2 juta per bulan, misalnya, Anda membutuhkan waktu sekitar 20 bulan untuk mengumpulkan tambahan Rp40 juta, belum memperhitungkan bunga atau perubahan harga properti.
Perhitungan sederhana seperti ini membantu Anda melihat target secara lebih konkret.
4. Jangan Habiskan Seluruh Tabungan untuk DP
Memiliki dana DP bukan berarti seluruh tabungan harus Anda gunakan untuk membeli properti.
Anda tetap membutuhkan dana darurat setelah transaksi selesai. Idealnya, dana tersebut mampu menopang kebutuhan hidup selama beberapa bulan apabila terjadi perubahan kondisi pekerjaan atau pendapatan.
Selain itu, siapkan anggaran untuk biaya lain seperti administrasi, pajak, notaris, biaya akad, renovasi, furnitur, atau kebutuhan awal lain sesuai jenis properti yang Anda pilih.
Jika Anda menghabiskan seluruh uang tunai untuk DP, arus kas bisa langsung terganggu ketika muncul kebutuhan mendadak.
Dalam investasi properti, kemampuan bertahan setelah pembelian sama pentingnya dengan kemampuan membeli.
5. Sesuaikan Harga Properti dengan Tujuan Investasi
Gaji Rp10 juta tidak mengharuskan Anda mencari properti dengan harga ratusan juta hingga miliaran rupiah. Fokus utama justru terletak pada kesesuaian aset dengan tujuan investasi.
Jika Anda ingin memperoleh pendapatan sewa, cari properti yang memiliki potensi permintaan dari penyewa. Perhatikan akses menuju kawasan kerja, pendidikan, pusat perdagangan, fasilitas umum, serta perkembangan kawasan.
Jika target Anda berupa capital gain, pertimbangkan prospek perkembangan wilayah, aksesibilitas, infrastruktur, dan aktivitas ekonomi di sekitar properti.
Dengan pendekatan tersebut, Anda tidak hanya bertanya, “Berapa harga rumah ini?” tetapi juga, “Apa yang membuat aset ini memiliki nilai dalam beberapa tahun ke depan?”
6. Gunakan Simulasi Sederhana Sebelum Mengambil Keputusan
Contohnya, Anda memiliki gaji bersih Rp10 juta dan tidak mempunyai cicilan lain. Anda menetapkan batas cicilan properti sekitar Rp2,5 juta per bulan.
Selanjutnya, Anda mencari properti yang cicilannya masih berada dalam rentang tersebut. Dari sana, Anda dapat membandingkan harga properti, tenor, besaran DP, dan skema pembiayaan.
Jangan berhenti pada simulasi cicilan.
Hitung pula biaya rutin setelah memiliki properti. Jika Anda membeli properti untuk disewakan, masukkan estimasi biaya perawatan, periode ketika unit kosong, serta pengeluaran lain yang mungkin muncul.
Misalnya, properti menghasilkan potensi sewa Rp2 juta per bulan, sedangkan cicilan mencapai Rp2,5 juta. Anda perlu menutup selisih Rp500 ribu dari penghasilan utama. Kondisi tersebut belum tentu buruk jika Anda mengejar pertumbuhan nilai aset dalam jangka panjang, tetapi Anda harus memastikan arus kas pribadi tetap kuat.
7. Pilih Properti yang Memberikan Ruang untuk Bertumbuh
Investasi properti sesuai gaji bukan tentang membeli aset paling mahal yang mampu Anda jangkau. Strategi yang lebih sehat justru mencari properti yang sesuai kemampuan saat ini sekaligus memiliki ruang untuk berkembang.
Kawasan yang terus berkembang dapat memberikan peluang kenaikan nilai aset. Namun, jangan hanya mengandalkan klaim “lokasi strategis”. Periksa akses jalan, fasilitas sekitar, aktivitas ekonomi, rencana pengembangan kawasan, dan legalitas properti sebelum mengambil keputusan.
Kualitas legalitas juga memiliki peran penting. Pastikan dokumen kepemilikan, status tanah, perizinan, dan informasi terkait properti jelas sebelum Anda mengeluarkan dana.
Dengan begitu, Anda tidak hanya membeli bangunan, tetapi juga membeli aset dengan dasar investasi yang lebih kuat.
8. Kapan Gaji Rp10 Juta Mulai Cocok untuk Investasi Properti?
Tidak ada angka gaji tunggal yang menentukan seseorang siap membeli properti. Kesiapan lebih banyak bergantung pada kombinasi antara pendapatan, pengeluaran, tabungan, utang, dan tujuan investasi.
Gaji Rp10 juta dapat menjadi titik awal yang cukup menarik apabila Anda memiliki pengeluaran yang terkendali, dana darurat, tabungan untuk DP, serta kemampuan membayar cicilan tanpa mengorbankan kebutuhan utama.
Sebaliknya, gaji Rp10 juta juga belum tentu cukup jika sebagian besar penghasilan sudah terserap untuk utang dan kebutuhan rutin.
Karena itu, jangan gunakan nominal gaji sebagai satu-satunya patokan. Gunakan kondisi arus kas sebagai dasar pengambilan keputusan.
Investasi Properti Dimulai dari Angka yang Realistis
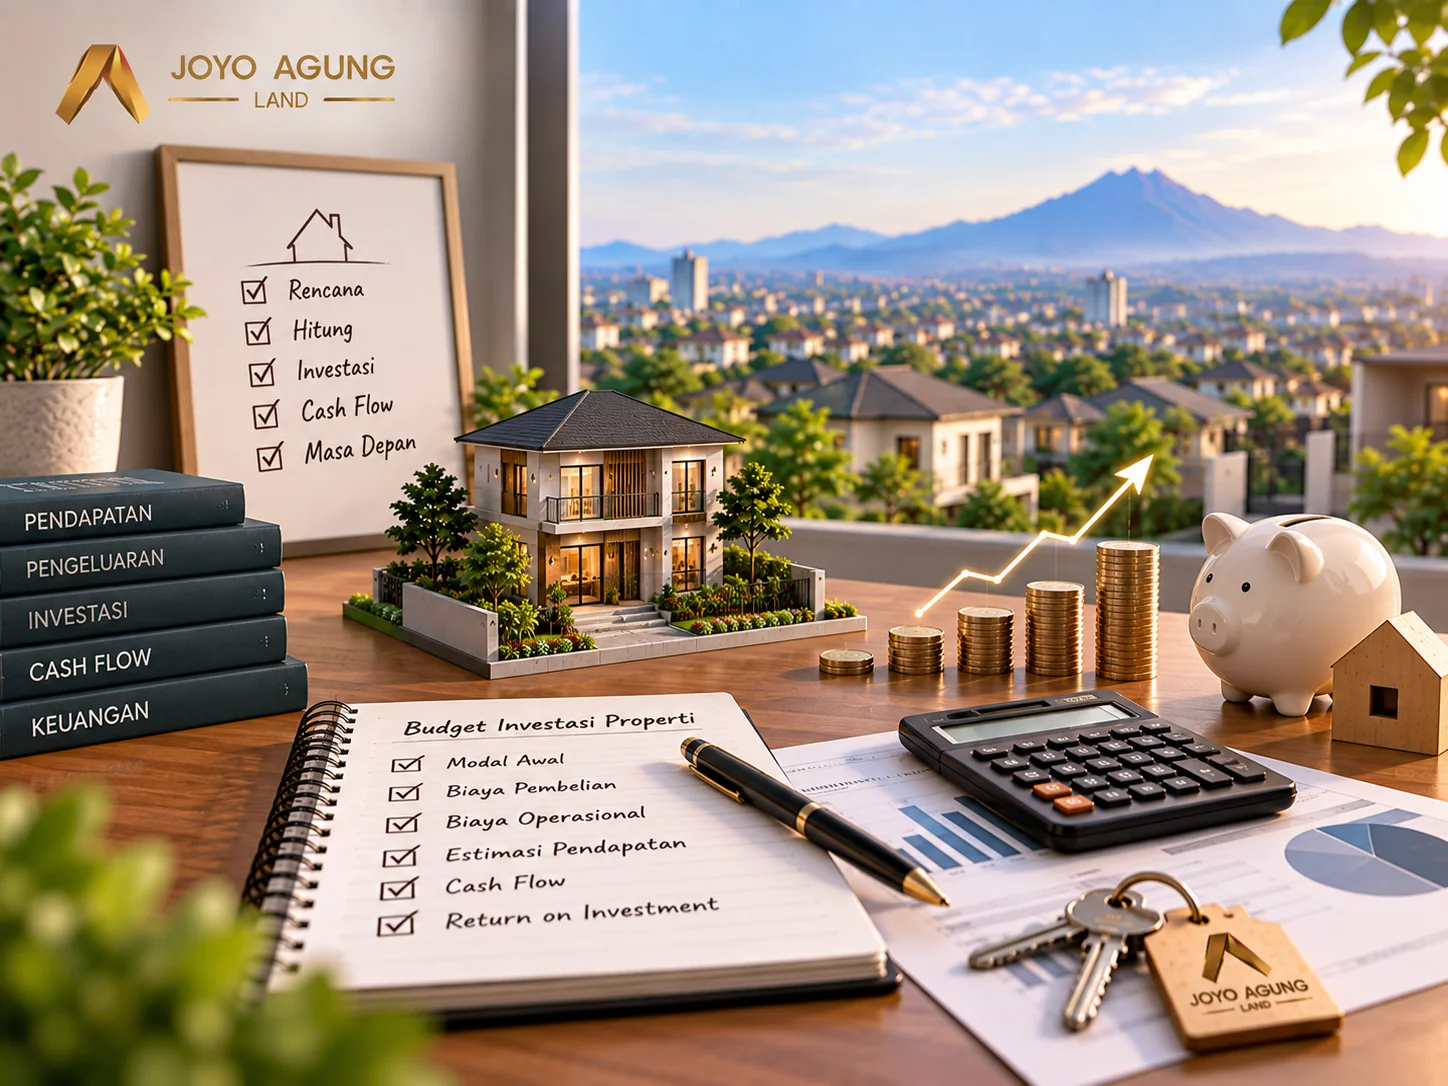
Membangun investasi properti membutuhkan strategi, bukan sekadar keberanian mengambil cicilan. Dengan gaji Rp10 juta, Anda dapat mulai menyusun target melalui tiga angka utama: kemampuan cicilan bulanan, dana awal yang tersedia, dan biaya hidup setelah membeli properti.
Setelah mengetahui batas tersebut, Anda dapat mempersempit pilihan properti berdasarkan harga, lokasi, potensi pasar, serta prospek kawasan.
Strategi seperti ini membuat proses pencarian properti terasa lebih terarah. Anda tidak perlu mengejar properti yang berada di luar kemampuan hanya karena terlihat menarik. Sebaliknya, Anda dapat mencari aset yang sesuai dengan kondisi finansial sekaligus memiliki peluang pertumbuhan dalam jangka panjang.
Sudah Siap Mulai Mencari Properti yang Sesuai?
Jika Anda memiliki penghasilan Rp10 juta dan sedang mencari pilihan investasi properti yang realistis, PT Joyo Agung Land dapat menjadi salah satu pilihan yang dapat Anda pertimbangkan. Pilihan properti di Malang dari Joyo Agung Land dapat membantu Anda mencari aset yang sesuai dengan kemampuan finansial dan rencana investasi.
Jangan menentukan properti hanya berdasarkan harga. Periksa lokasi, legalitas, fasilitas, kondisi kawasan, serta kemampuan finansial Anda secara menyeluruh sebelum mengambil keputusan.
Mulai diskusikan kebutuhan dan target properti Anda bersama Marketing PT Joyo Agung Land.
📞 Marketing PT Joyo Agung Land: 0813-3043-0700
Konsultasikan kebutuhan Anda untuk mendapatkan informasi mengenai pilihan proyek, unit, harga, dan lokasi yang tersedia.
Mulai dengan perhitungan yang matang dan temukan properti yang sesuai dengan rencana Anda bersama PT Joyo Agung Land.